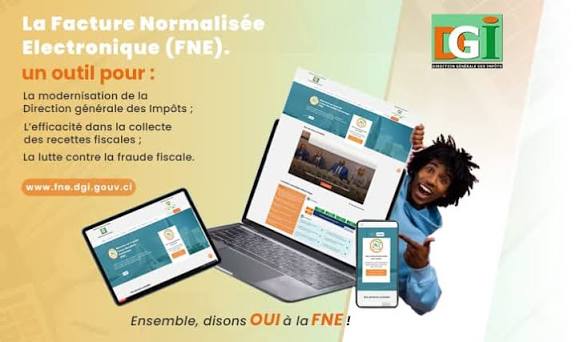
La facture normalisée électronique (FNE) est présentée comme un progrès technique appelé à s’imposer. Elle vise à améliorer la mobilisation des ressources publiques, à réduire la fraude et à accompagner la modernisation de l’économie. Dans un contexte marqué par des besoins importants en matière de services publics, ces objectifs sont légitimes et largement partagés. Toutefois, au-delà de ses promesses techniques, la FNE soulève une interrogation de fond qui mérite un débat public apaisé et responsable. Jusqu’où un État peut-il aller dans la collecte et l’exploitation des informations économiques sans altérer l’équilibre entre efficacité fiscale et libertés économiques.
Avec la FNE, les transactions des entreprises peuvent être transmises à l’administration dans des délais très courts. Le contrôle fiscal ne porte plus uniquement sur des déclarations périodiques ou des documents comptables transmis a posteriori, mais sur des flux d’activité beaucoup plus détaillés. Par agrégation, ces données permettent d’observer des dynamiques sectorielles, des volumes d’échanges et des relations économiques structurantes. Cette évolution marque un changement d’échelle dans la capacité d’analyse de l’administration fiscale.
La lutte contre la fraude et l’élargissement de l’assiette fiscale constituent des priorités légitimes. Dans de nombreux pays, la modernisation des outils fiscaux est indispensable pour financer durablement l’éducation, la santé et les infrastructures. Néanmoins, lorsque les institutions sont encore en phase de consolidation, la concentration d’un volume important de données économiques sensibles appelle à la prudence. L’État, en tant qu’institution, agit à travers des agents et des systèmes qui doivent être encadrés par des règles claires, des responsabilités définies et des mécanismes de contrôle effectifs.
La FNE introduit une capacité nouvelle pour l’administration de suivre avec précision la trajectoire économique des entreprises. Si cette capacité est conçue à des fins fiscales, elle interroge néanmoins sur les risques potentiels liés à la sécurité des données et à leur utilisation. La protection des informations économiques sensibles constitue un enjeu majeur pour la compétitivité des entreprises et la stabilité des secteurs productifs. Toute fuite ou usage inapproprié de données peut avoir des conséquences significatives, indépendamment de l’intention initiale du dispositif.
Renforcer la fiabilité tout en préservant les droits du contribuable à l’explication et à la correction
Cette évolution met en lumière une tension entre trois principes fondamentaux de la démocratie économique: le principe du déclaratif, le respect du secret industriel et des affaires et la nécessité de mobiliser efficacement les ressources publiques. Le principe du déclaratif repose sur la responsabilité du contribuable sous le contrôle de l’administration. La digitalisation ne doit pas conduire à substituer mécaniquement un système automatisé à ce principe mais à en renforcer la fiabilité tout en préservant les droits du contribuable à l’explication et à la correction.
Le secret industriel et des affaires constitue un pilier du développement économique. Il protège l’innovation les stratégies commerciales et les relations contractuelles. Il contribue également à la confiance des acteurs économiques dans l’environnement institutionnel. La mise en œuvre de la FNE doit donc s’accompagner de garanties strictes sur l’accès aux données leur usage et leur sécurisation afin de préserver ce droit fondamental.
La mobilisation des ressources publiques demeure un impératif. Toutefois elle ne peut durablement s’exercer sans la confiance des entreprises et des citoyens. La digitalisation fiscale peut renforcer cette confiance si elle s’inscrit dans un cadre transparent proportionné et respectueux des principes juridiques. À l’inverse une perception de surveillance excessive ou insuffisamment encadrée pourrait fragiliser l’adhésion au système fiscal.
Au service d’une fiscalité plus juste et d’un développement économique durable
L’enjeu n’est donc pas de contester la FNE en tant qu’outil mais d’en accompagner le déploiement par des garanties juridiques et institutionnelles adaptées. La clarification des règles d’accès aux données la limitation des usages aux finalités prévues par la loi la protection effective du secret des affaires et l’existence de mécanismes de contrôle indépendants constituent des éléments essentiels de cet équilibre.
Au-delà de l’aspect technique, la FNE pose une question politique au sens noble du terme celle du rapport entre l’État et les acteurs économiques. La modernisation de la fiscalité est inévitable mais elle doit s’inscrire dans une démarche respectueuse des principes de consentement à l’impôt de proportionnalité et de sécurité juridique.
Entre la lutte contre la fraude et la crainte d’un État excessivement intrusif une voie équilibrée est possible. Celle d’un État qui modernise ses outils tout en consolidant la confiance en protégeant les droits économiques et en associant les parties prenantes au débat. C’est dans ce cadre que la FNE pourra pleinement jouer son rôle au service d’une fiscalité plus juste et d’un développement économique durable.
Junior Ouattara